A股三大指数本日涨跌不一,适度收盘,沪指涨0.10%,收报3916.23点;深证成指跌0.25%,收报13086.41点;创业板指涨0.38%,收报3037.44点。沪深两市成交额跌破2万亿,本日仅有19311亿,较昨日缩量1417亿。行业板块涨少跌多,保障、煤炭行业、航运口岸、银行板块涨幅居前,小金属、贵金属、风电配置、钢铁行业、采掘行业、化肥行业跌幅居前。个股方面,高潮股票数目接近1200只,逾50只股票涨停。
据媒体报谈,存储模组大厂威刚董事长陈立白默示,现时DRAM内存、NAND闪存、固态硬盘、机械硬盘等存储家具全面缺货,这种情况30年未见。他以为这背后是云办事供应商大限制采购的强健需求激动,存储行业将迎来多年期牛市。针对DDR4内存阛阓,陈立白指出三星半导体、SK海力士、好意思光等三大DRAM厂商已铲除DDR4产线配置,重新坐蓐DDR4并不合算。这意味着DDR4将参加约2年的长尾阛阓阶段,供应缺口远超预期。
频年来,跟着AI本事速即发展以及AI数据中心等基建需求大增,存储芯片需求十分茂盛。信达证券默示,AI家具增长影响存储供需两头,四季度DRAM和NAND价钱忖度延续增长态势。德邦证券指出,本轮存储芯片的需求更多源悦目型科技公司在AI时期的算力基建,握续性可能更强。
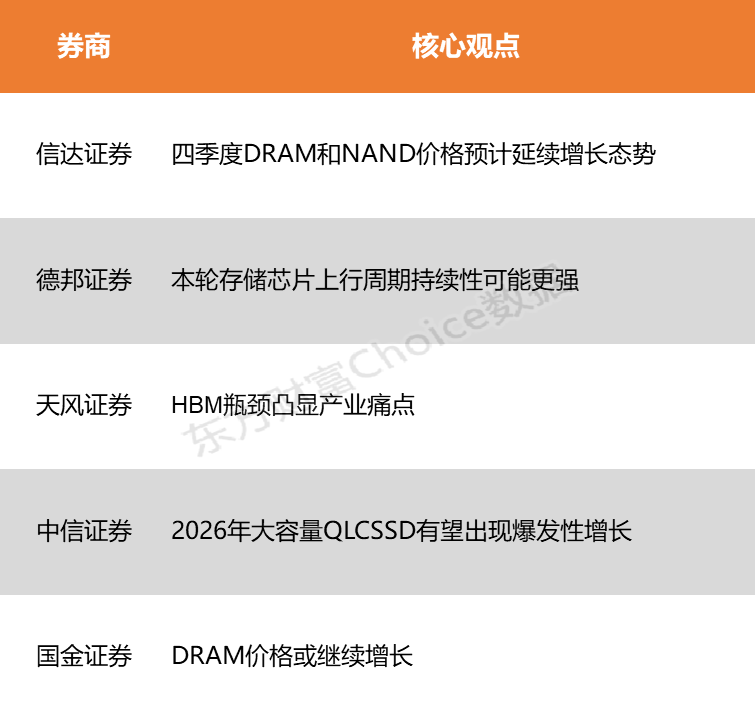
信达证券:四季度DRAM和NAND价钱忖度延续增长态势
AI家具增长影响存储供需两头,四季度DRAM和NAND价钱忖度延续增长态势。TrendForce则预估,第四季度旧制程DRAM全体价钱环比增长8%~13%,HBM价钱环比增涨13%~18%;NAND Flash第四季度各样家具合约价或将全面高潮,平均涨幅忖度达到5%~10%。
德邦证券:本轮存储芯片上行周期握续性可能更强
存储芯片于2024年开启新上行周期,中枢受益于AI基建带来的需求增长。前两轮周期实质更多依托消耗端发力,而本轮存储芯片的需求更多源悦目型科技公司在AI时期的算力基建,握续性可能更强。
天风证券:HBM瓶颈突显产业痛点
AI推理成价值中枢,HBM瓶颈突显产业痛点。现时,AI推理已成为忖度大模子营业化价值的关节标尺,为冲破算力瓶颈与“存储墙”制约,“以存代算”动作一种颠覆性本事范式应时而生。该本事通过将AI推理历程中的矢量数据腾贵的DRAM和HBM显存迁徙至大容量、高性价比的SSD介质,结束有储层从内存向SSD的计谋扩张,而非肤浅替代。其中枢价值在于显贵裁减首Token时延、提高推理概括量,并大幅优化端到端的推理老本,为AI大限制落地提供可行旅途。
中信证券:2026年大容量QLCSSD有望出现爆发性增长
9月以来,字据Bloomberg、CFM闪存阛阓,NAND Flash Wafer和部分存储模组均有不同进程高潮,涨幅个位数。瞻望后续,Trend Force忖度2025年四季度NAND Flash价钱将高潮5%~10%,后续数据中心eSSD加价幅度有望超阛阓预期,2026年大容量QLCSSD有望出现爆发性增长。
国金证券:DRAM价钱或赓续增长
字据TrendForce集邦辩论最新探访,由于三大DRAM原厂将产能转向高阶家具,并继续晓喻PC/Server用DDR4以及Mobile用LPDDR4X参加家具质命周期末期(EOL),激发阛阓对旧世代家具积极备货,重复传统旺季备货动能,将推升2025年第三季一般型DRAM(Conventional DRAM)价钱季增10%至15%,若纳入HBM,全体DRAM涨幅将季增15%至20%。
(本文不组成任何投资提出开云体育,投资者据此操作,一切效果自夸。阛阓有风险,投资需严慎。)